ทีทีบี ฟินทิป เตือนสายช้อป “วงเงินบัตรเครดิต” ไม่ใช่ “เงินสดในบัญชี” แนะ 3 วิธีใช้บัตรเครดิตอย่างมีวินัย เพื่อให้ชีวิตทางการเงินดีขึ้นในระยะยาว
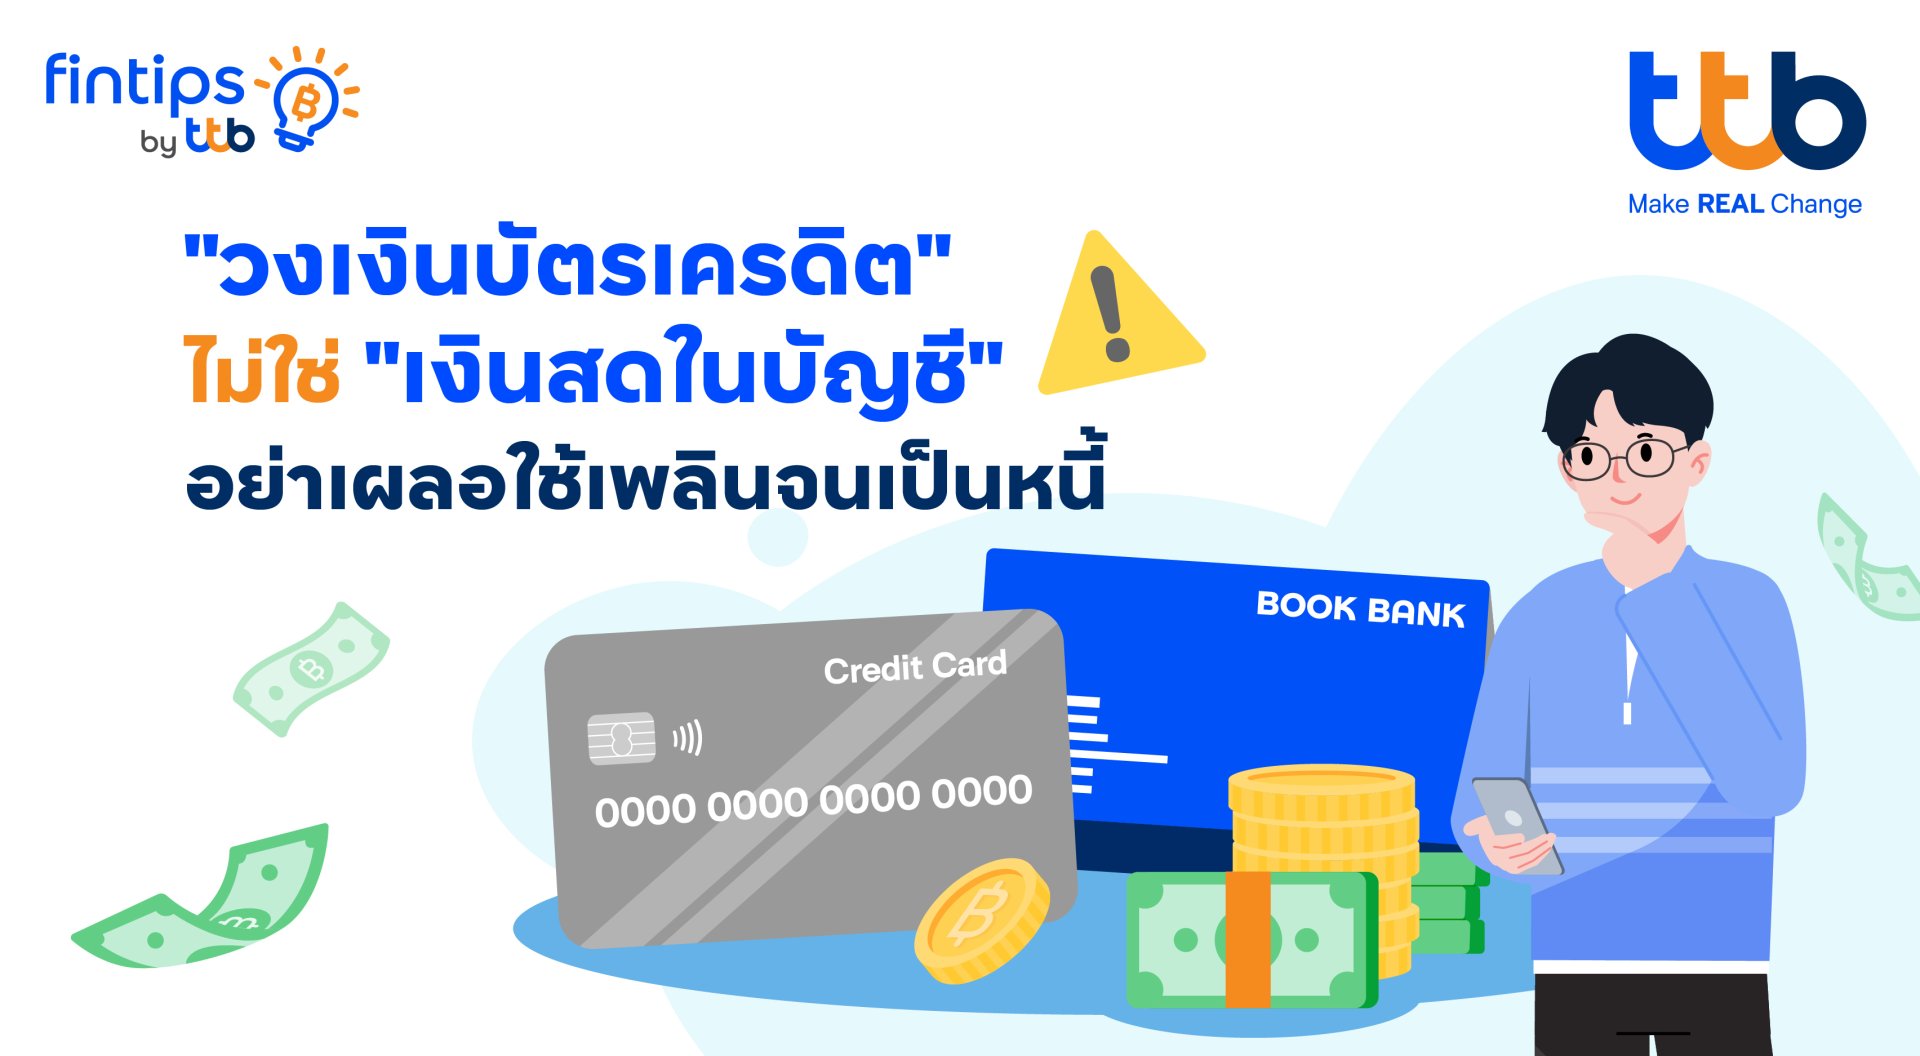
เวลาที่เราสมัครบัตรเครดิต ไม่ว่าจะด้วยเหตุผลเรื่องการ สะสมแต้ม รับ Cashback หรือรับสิทธิพิเศษต่าง ๆ จากบัตรเครดิต โดยหลังจากได้รับอนุมัติจากทางธนาคารในแต่ละครั้ง สิ่งแรกที่เรามักจะตรวจสอบด้วยความตื่นเต้นคือ “เราได้วงเงินบัตรเครดิตเท่าไหร่?” ยิ่งได้วงเงินสูง ก็ยิ่งรู้สึกดี เพราะเหมือนเรามีกำลังซื้อมากขึ้น สามารถซื้อสินค้ามูลค่าสูงได้ทันที โดยไม่ต้องรอเก็บเงินก้อน หรือแม้ในวันที่เงินในบัญชีอาจมีไม่มากนัก
แต่รู้หรือไม่ว่า ความคิดที่ว่ามีกำลังซื้อมากขึ้นจากวงเงินบัตรเครดิต อาจทำให้เราเผลอใช้จ่ายเกินความสามารถในการชำระคืนได้ ซึ่งเป็นจุดเริ่มต้นของหนี้ก้อนใหญ่ เพราะหลายคนแยกไม่ออกว่า วงเงินบัตรเครดิต และเงินสดในบัญชีมีความแตกต่างกันอย่างไร ดังนั้นหากเราเข้าใจผิดเพียงนิดเดียว ก็อาจจะเปลี่ยนความสะดวกสบายให้กลายเป็นภาระทางการเงินในระยะยาวได้
วันนี้ fintips by ttb #เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ ชวนมาทำความเข้าใจเรื่องสำคัญที่หลายคนมักมองข้าม นั่นคือความแตกต่างระหว่าง "วงเงินบัตรเครดิต" และ "เงินสดในบัญชี" พร้อมเรียนรู้วิธีใช้บัตรเครดิตอย่างเหมาะสม เพื่อให้บัตรเครดิตเป็นผู้ช่วยทางการเงิน ไม่ใช่ต้นเหตุของภาระหนี้ในอนาคต
วงเงินบัตรเครดิต กับ เงินสดในบัญชี ต่างกันอย่างไร?
แม้ทั้งสองอย่างจะเป็นเครื่องมือที่ช่วยให้เราสามารถใช้จ่ายได้ แต่ในความเป็นจริงแล้วมีความแตกต่างกันอย่างสิ้นเชิง
วงเงินบัตรเครดิต คือ วงเงินที่ธนาคารอนุมัติให้เมื่อเราสมัครบัตรเครดิต และเมื่อนำไปใช้จ่ายในแต่ละครั้ง ไม่ว่าจะเป็นการซื้อสินค้าและบริการ การผ่อนชำระ หรือการเบิกถอนเงินสด ธนาคารจะสำรองจ่ายเงินให้ไปก่อนไม่เกินวงเงินที่ได้รับ โดยเราจะต้องนำเงินมาชำระเมื่อครบกำหนดเวลา ดังนั้นการใช้บัตรเครดิตก็เปรียบเสมือนการนำเงินในอนาคตมาใช้ก่อน
เงินสดในบัญชี คือ เงินในบัญชีธนาคารที่มี ซึ่งส่วนหนึ่งอาจจะเป็นเงินที่อยู่ในกระเป๋าเราด้วย เงินก้อนนี้เป็นเงินที่เราสามารถนำไปใช้จ่ายได้ตามจำนวนที่มีอยู่จริง มีเท่าไหร่ก็ใช้ได้เท่านั้น เมื่อเราใช้เงินสดในบัญชีไปแล้วก็จะไม่มีภาระผูกพันใด ๆ กับทางธนาคาร ซึ่งจะต่างจากการใช้จ่ายผ่านบัตรเครดิต
ทำไมหลายคนจึงเผลอใช้จ่ายเกินตัว?
สาเหตุสำคัญคือ "ความสะดวก" ของการใช้บัตรเครดิต การจ่ายเงินสดทำให้เราเห็นเงินในมือค่อย ๆ ลดลง ทำให้รับรู้ได้ชัดเจนว่าใช้เงินไปมากน้อยแค่ไหน แต่การแตะบัตรหรือชำระผ่านแอปพลิเคชันใช้เวลาเพียงไม่กี่วินาที ทำให้หลายคนไม่รู้สึกถึงการสูญเสียเงินในทันที
ยิ่งเมื่อได้รับวงเงินสูง ก็ยิ่งเกิดภาพลวงตาว่ามีศักยภาพทางการเงินเพิ่มขึ้น ส่งผลให้ตัดสินใจซื้อสินค้าราคาแพง หรือผ่อนชำระหลายรายการพร้อมกัน โดยไม่ได้คำนวณภาระจ่ายคืนในอนาคตอย่างรอบคอบ
ในช่วงแรกยอดผ่อนรายเดือนอาจดูไม่สูงมาก แต่เมื่อรวมหลายรายการเข้าด้วยกัน ทั้งค่าผ่อนสินค้า ค่าใช้จ่ายประจำวัน และค่าใช้จ่ายฉุกเฉิน ก็อาจกลายเป็นภาระที่กระทบสภาพคล่องทางการเงินได้ในที่สุด
ดังนั้น ก่อนหยิบบัตรเครดิตขึ้นมาใช้ทุกครั้ง อย่ามองที่วงเงินคงเหลือเพียงอย่างเดียว แต่ควรถามตัวเองเสมอว่า "หากถึงวันชำระบิล เรามีเงินสดเพียงพอที่จะจ่ายคืนหรือไม่"
3 เคล็ดลับการใช้บัตรเครดิตให้ชีวิตมี Financial Well-being
แม้บัตรเครดิตจะเป็นเครื่องมือทางการเงินที่มีประโยชน์ แต่การใช้อย่างมีวินัยคือหัวใจสำคัญที่จะช่วยให้ได้รับความคุ้มค่ามากที่สุด
1. ใช้บัตรเครดิตเท่าที่จำเป็น : ก่อนซื้อของแต่ละครั้งอย่าลืมตรวจสอบดูว่า ค่าใช้จ่ายนั้นเป็นแค่ความต้องการหรือความจำเป็น และอย่าลืมพิจารณาความคุ้มค่าในการใช้บัตรเครดิตอยู่เสมอ เช่น การได้รับส่วนลด มีโปรโมชันพิเศษ หรือมีสิทธิพิเศษของบัตรเครดิต ที่ทำให้ได้รับประโยชน์มากกว่าการจ่ายเงินสด
2. ไม่ต้องใช้เต็มวงเงินทั้งหมด : การมีบัตรเครดิตก็ไม่ได้หมายความว่าต้องใช้ซื้อของตลอดเวลา ถึงแม้ว่ายังมีวงเงินเหลืออยู่ และควรสำรองวงเงินบัตรเครดิตเอาไว้เผื่อเราต้องการใช้ฉุกเฉินด้วย
3. แน่ใจว่าจะสามารถชำระเงินในอนาคตได้ : ทุกครั้งที่ใช้จ่ายด้วยบัตรเครดิตและผ่อนบัตรเครดิต อย่าลืมประเมินดูว่าเราจะมีเงินสดในบัญชีเพียงพอที่จะนำมาชำระค่าบัตรเครดิตในวันครบกำหนดหรือไม่ หากเราสามารถชำระเงินได้ทุกงวดก็ทำให้เราสามารถได้รับสิทธิพิเศษบัตรเครดิตโดยไม่ต้องเสียดอกเบี้ยแม้แต่บาทเดียว
บัตรเครดิตเป็นเพียงเครื่องมือทางการเงินที่ช่วยให้การใช้ชีวิตสะดวกขึ้น เพิ่มความคล่องตัวในการใช้จ่าย และสร้างโอกาสรับสิทธิประโยชน์ต่าง ๆ หากรู้จักใช้อย่างเหมาะสม แต่สิ่งสำคัญคือ ต้องรู้จักวางแผนการใช้จ่าย มีวินัยทางการเงิน และใช้วงเงินให้อยู่ในระดับที่ตัวเองสามารถชำระคืนได้ เพื่อให้บัตรเครดิตเป็นตัวช่วยในการบริหารเงิน มากกว่าจะกลายเป็นภาระทางการเงินในอนาคต
fintips by ttb #เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ จึงอยากเน้นย้ำว่าท้ายที่สุดแล้ว สิ่งที่สำคัญที่สุดของการมีบัตรเครดิตไม่ใช่การได้รับวงเงินสูง หรือการถือบัตรเครดิตกี่ใบ แต่คือความสามารถในการบริหารจัดการการใช้จ่ายอย่างมีสติและบริหารเงินที่มีอยู่ให้เพียงพอกับเป้าหมายชีวิต เพื่อสร้างความมั่นคงทางการเงินได้อย่างยั่งยืน
สามารถอ่านบทความฉบับเต็มได้ที่ https://www.ttbbank.com/th/fin-tips/detail/credit-card-limit-is-not-cash
หรือ ติดตามเคล็ดลับการเงินอื่น ๆ จาก “fintips by ttb” เรื่องเงินที่รู้จริงแบบเพื่อนที่รู้ใจ คลิก https://www.ttbbank.com/link/fintips-pr
#fintipsbytttb #ทีทีบีฟินทิป
#ให้ชีวิตการเงินดีทั้งวันนี้และอนาคต
#เปลี่ยนเพื่อให้ชีวิตคุณดีขึ้น #ttb #MakeREALChange