ไอแบงก์ร่วมถ่ายทอดมุมมอง “ Food Security, Halal Logistics and Maritime Connectivity: Building Resilient Regional Supply Chains ” ในการประชุมวิชาการโลกมุสลิม ประจำปี 2569
อัพเดทล่าสุด: 21 ต.ค. 2026
81 ผู้เข้าชม
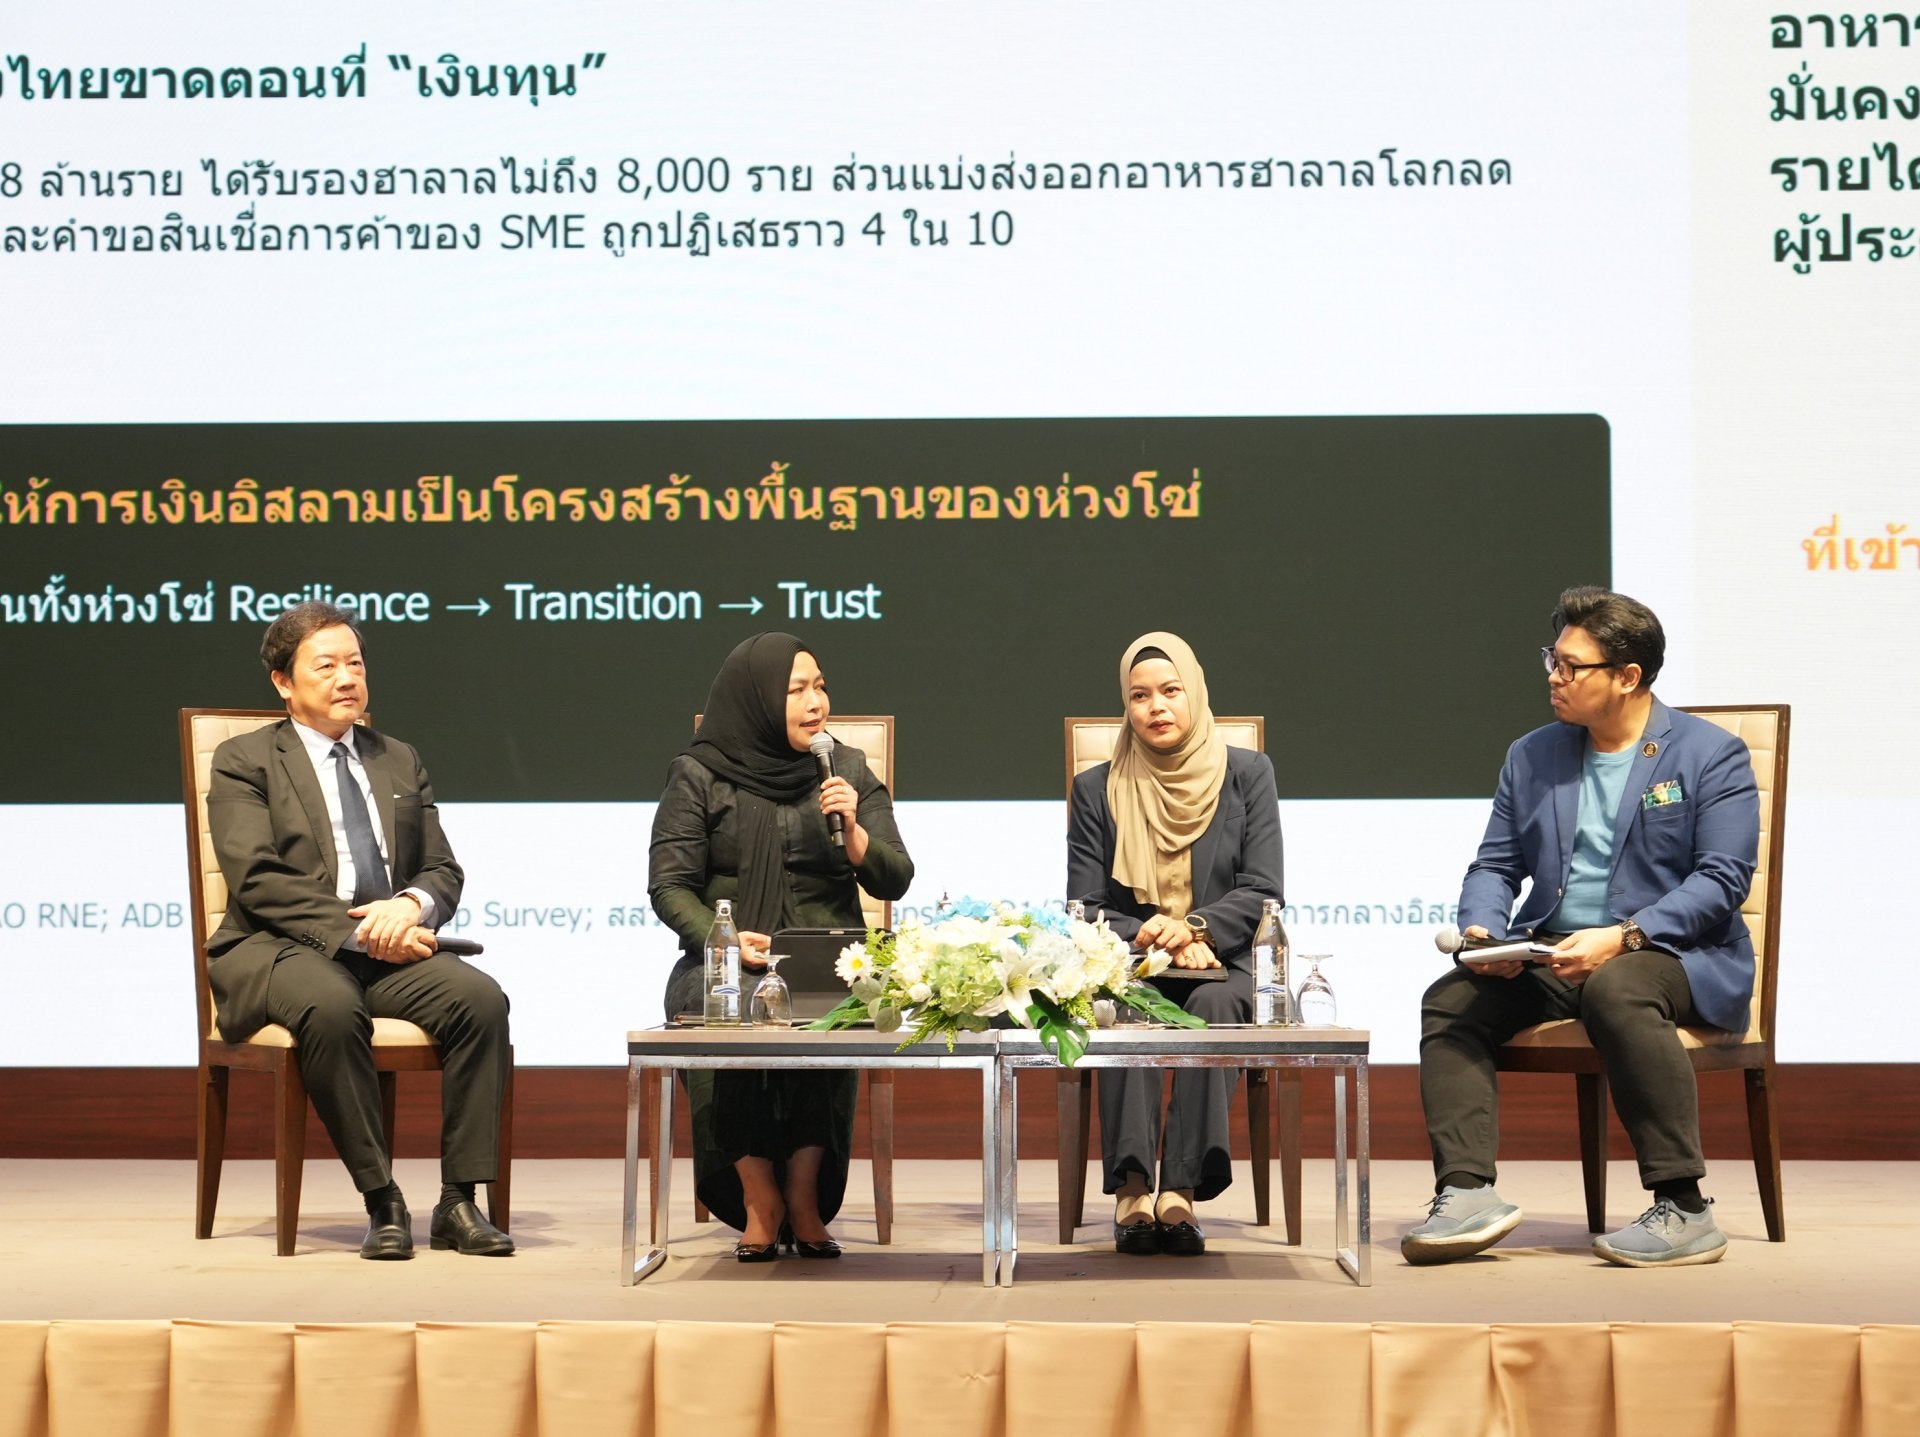
เมื่อวันที่ 20 ตุลาคม 2569 ที่ผ่านมา ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) โดย รศ.ดร.ศรัณย์ ศานติศาสน์ กรรมการธนาคาร และ นางนุจรี ภักดีเจริญ ผู้ช่วยกรรมการผู้จัดการ พร้อมด้วยผู้บริหารและพนักงาน เข้าร่วมการประชุมวิชาการโลกมุสลิม ประจำปี 2569 จัดโดยศูนย์นโยบายโลกมุสลิม (CMP) คณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย ณ ห้องพาวิลเลียน A ชั้น 8 โรงแรมเดอะ แกรนด์ โฟร์วิงส์ คอนเวนชั่น โดยมี รศ.ดร.มนชยา อุรุยศ ผู้อำนวยการศูนย์นโยบายโลกมุสลิม กล่าวต้อนรับ และ รศ.ดร.สิทธิเดช พงศ์กิจวรสิน รองอธิการบดี ด้านการ
จัดการทรัพย์สิน จุฬาลงกรณ์มหาวิทยาลัย เป็นประธานกล่าวเปิดงาน
ในการนี้ นางนุจรีร่วมเสวนาในหัวข้อ "Food Security, Halal Logistics and Maritime Connectivity: Building Resilient Regional Supply Chains" ร่วมกับ ดร.พรพิมล มะหะหมัด ผู้อำนวยการศูนย์วิทยาศาสตร์ฮาลาล จุฬาลงกรณ์มหาวิทยาลัย และ นายไกรสิทธุ์ วงศ์สุรไกร ประธานชมรมนักธุรกิจไทย–จีน ดำเนินรายการโดย นายกิติพัฒน์ ชื่นสุขจิตต์ ผู้สื่อข่าว Thai PBS World
นางนุจรีเปิดเผยว่า ซัพพลายเชนโลกเปลี่ยน: จาก "ถูกที่สุด" สู่ "ไม่สะดุดเมื่อเกิดวิกฤต" ซึ่งหลังวิกฤตโควิดและความตึงเครียดในเส้นทางเดินเรือทะเลแดงและช่องแคบฮอร์มุซ ห่วงโซ่อุปทานอาหาร ทั่วโลกกำลังเปลี่ยนจากระบบ Just-in-Time ที่เน้นต้นทุนต่ำ ไปสู่ระบบ Just-in-Case ที่เน้นความต่อเนื่อง ผู้ผลิตต้องสำรองวัตถุดิบมากขึ้น กระจายซัพพลายเออร์ และหาเส้นทางขนส่งสำรอง ขณะที่กลุ่มประเทศ GCC ยังพึ่งพาการนำเข้าอาหารสูงถึง 90% และวัตถุดิบหลักจำนวนมากต้องผ่านจุดคอขวดทางทะเล ความเสี่ยงหลักจึงอยู่ที่ "เส้นทาง" และ "ความยืดหยุ่นของห่วงโซ่อาหารมีต้นทุน และต้นทุนนั้นคือเงินทุนหมุนเวียน เมื่อเรือใช้เวลาเดินทางนานขึ้น เงินของผู้ประกอบการก็จมอยู่ในสินค้านานขึ้น บริษัทใหญ่รับภาระนี้ได้ แต่ถ้า SMEs เข้าไม่ถึงสินเชื่อ ความยืดหยุ่นจะมีอยู่แค่ในบริษัทใหญ่" สำหรับจุดเปราะบางของ SMEs อยู่ที่ "เงินทุน" แม้ตลาดอาหารฮาลาลโลกกำลังเติบโตสู่ 2 ล้านล้านดอลลาร์สหรัฐ และตลาดจีนกับอาเซียนรองรับการส่งออกอาหารไทยเกือบครึ่งหนึ่ง แต่ SMEs ไทยกว่า 3.28 ล้านราย มีผู้ได้รับรองฮาลาลไม่ถึง 8,000 ราย ซึ่งในจำนวนนี้รวมถึงผู้ประกอบการรายใหญ่อีกด้วย นอกจากนั้นคำขอสินเชื่อเพื่อการค้าของ SMEs ยังมีอัตราการถูกปฏิเสธที่สูงในภาวะเศรษฐกิจที่ยังไม่ฟื้นตัวเต็มที่ ขณะที่กติกาการค้าของตลาดปลายทางมีแนวโน้มเข้มขึ้น ในขณะที่ SMEs คือกลุ่มแรกที่ถูกปฏิเสธเมื่อความเสี่ยงสูงขึ้น ปัญหานี้ไม่ได้เกิดเฉพาะในไทย ช่องว่างการเงินเพื่อการค้าโลกยังสูงถึงราว 10% ของมูลค่าการค้าสินค้า และไม่ลดลงแม้การค้าโลกจะเติบโต เมื่อสภาพคล่องตึงตัว ความเสี่ยงของประเทศและคู่ค้าสูงขึ้น และภูมิรัฐศาสตร์ผันผวน สถาบันการเงินมักลดความเสี่ยงด้วยการถอยจากผู้ประกอบการรายเล็กก่อน เพราะ SME มีหลักประกันน้อย มีประวัติทางการเงินสั้น และขาดข้อมูลการค้าที่ตรวจสอบได้ "เมื่อความเสี่ยงสูงขึ้น คนที่ถูกปล่อยมือก่อนคือคนที่เล็กที่สุดในห่วงโซ่ ทั้งที่เขาคือฐานการผลิตที่ทำให้ห่วงโซ่อาหารเดินต่อได้ ซึ่งไอแบงก์ในฐานะสถาบันการเงินของรัฐ มีหน้าที่ที่ต้องเข้าไปสนับสนุน SMEs ให้สามารถปรับตัวในยามวิกฤตและเปลี่ยนผ่านไปสู่การทำ
ธุรกิจในอนาคตได้ บนพื้นฐานของการเงินอิสลามในการแบ่งปันความเสี่ยง เพื่อสร้างผลกระทบ เชิงบวกร่วมกัน" ทั้งนี้ การเสนอทางออก 3 แนวทาง ในการสนับสนุน SMEs ให้เข้าถึงบริการทางการเงินได้เพิ่มขึ้น
1. ปรับการค้าระหว่างประเทศสู่ระบบดิจิทัลและใช้เงินสกุลท้องถิ่น (Local Currency) เอกสารการค้าที่เป็นข้อมูลดิจิทัลจะสามารถช่วยลดต้นทุนและขั้นตอนในการรับรู้ข้อมูลที่เท่าเทียมกัน ในเวลาเดียวกัน รวมทั้งการใช้เงินสกุลท้องถิ่นในการค้ากับจีนและอาเซียน จะช่วยลดความเสี่ยงด้านอัตราแลกเปลี่ยน สนับสนุนให้ SME ได้ประโยชน์จากการเข้าสู่ระบบการค้าอย่างเป็นทางการเพิ่มขึ้น
2. ขยายการสนับสนุนสินเชื่อที่ครอบคลุมความกว้างของทั้งซัพพลายเชน ให้ผู้ประกอบการมีทุนตั้งแต่รับคำสั่งซื้อจนถึงวันรับชำระเงิน(Pre-shipment & Payables Finance) การเงินอิสลามมีเครื่องมือรองรับโดยตรง เพราะสนับสนุนบนพื้นฐานของเศรษฐกิจจริง (Real Economy)
3. เพิ่มการสนับสนุนทางการเงินตามซัพพลายเชนเชิงลึกที่เชื่อมกับระบบตรวจสอบย้อนกลับ (Deep-tier Supply Chain Finance + Traceability) เพื่อให้สภาพคล่องลงไปถึงผู้ผลิตรายย่อยในชั้นลึกของห่วงโซ่ โดยอาศัยความน่าเชื่อถือของผู้ซื้อรายใหญ่ร่วมกับข้อมูลจากระบบตรวจสอบย้อนกลับ ทั้งแหล่งที่มาของวัตถุดิบ สถานะการรับรองฮาลาล และการส่งมอบจริง ข้อมูล ชุดเดียวกันนี้ช่วยให้ผู้ซื้อในตลาดปลายทางมั่นใจในความเป็นฮาลาลตลอดห่วงโซ่ และช่วยให้สถาบันการเงินเห็นศักยภาพของผู้ประกอบการรายเล็ก ภายใต้เกณฑ์ความเสี่ยงที่เหมาะสม
"ระบบตรวจสอบย้อนกลับไม่ได้มีไว้พิสูจน์ความฮาลาลของสินค้าเท่านั้น แต่ยังพิสูจน์ความน่าเชื่อถือของผู้ผลิตได้อีกด้วย การมีข้อมูลการผลิตสินค้าในทุกขั้นตอนจะทำให้เงินทุนไปถึงผู้ผลิตรายเล็กที่สุดของห่วงโซ่ได้" นอกจากนี้ การเงินอิสลาม: เครื่องมือที่ผูกกับการค้าจริงในทุกจุดของห่วงโซ่ นางนุจรีกล่าวเพิ่มเติมว่า ห่วงโซ่ฮาลาลมีจุดเปราะบาง ที่ต้องได้รับการสนับสนุนทางการเงินหลักๆ ใน 4 จุด คือการผลิต การรับรองมาตรฐานฮาลาล รวมทั้งมาตรฐานอื่นๆที่จำเป็นในการค้าขายซึ่งต้องมาควบคู่กับองค์ความรู้ การขนส่งและการรับชำระเงิน ที่สามารถมั่นใจได้ ซึ่งการเงินอิสลามมีเครื่องมือรองรับทุกจุด เพราะทุกธุรกรรมผูกกับสินค้าและสินทรัพย์จริง ทั้งหมดนี้เป็นแนวทางในการ การดำเนินการภายใต้ 3 หลักการที่ไอแบงก์ต่อยอดจากเวที Affiliated Program ในการประชุมประจำปี IMF–กลุ่มธนาคารโลก เมื่อวันที่ 14 ตุลาคมที่ผ่านมา ได้แก่
- Resilience ประคองธุรกิจวันนี้ด้วยทุนหมุนเวียนตามรอบการค้า
- Transition ยกระดับผู้ประกอบการให้มีความพร้อมสำหรับอนาคตที่ไม่เหมือนเดิม
- Trust สร้างความเชื่อมั่นด้วยข้อมูลการค้าที่โปร่งใสและตรวจสอบได้
"การเงินอิสลามคือภาษากลางที่เชื่อมทั้งตลาดเงินและตลาดทุนจากโลกมุสลิมเข้าด้วยกัน เมื่อการเงินฮาลาลเป็นส่วนหนึ่งของห่วงโซ่ ระบบนิเวศฮาลาลจะสมบูรณ์ และระบบนิเวศที่สมบูรณ์คือระบบนิเวศที่มีความมั่นคงในอนาคต" นางนุจรีกล่าวทิ้งท้าย
นอกจากนี้ ภายในงานยังมีการอภิปรายหัวข้อ "A New Trilateral Economic Architecture: China, ASEAN and the Gulf" และ "People, Technology and Cultural Diplomacy: Building the Human Capital of a Connected Asia" สะท้อนความสำคัญของความร่วมมือระหว่างจีน อาเซียน และโลกมุสลิม ทั้งในมิติเศรษฐกิจ สังคม และยุทธศาสตร์ ในโอกาสนี้อีกด้วย
บทความที่เกี่ยวข้อง

บริษัท เจริญโภคภัณฑ์อาหาร จำกัด (มหาชน) (CPF) ผู้ดำเนินธุรกิจเกษตรอุตสาหกรรมและอาหารแบบครบวงจร ใน 17 ประเทศทั่วโลก ภายใต้วิสัยทัศน์ ครัวของโลก ประกาศดอกเบี้ยหุ้นกู้ทั้ง 3 ชุด
19 ธ.ค. 2025
บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) ตอกย้ำศักยภาพองค์กรคุณภาพและความแข็งแกร่งของภาวะผู้นำ ด้วยการคว้า 3 รางวัลจาก Future Trends Awards 2026 อย่างต่อเนื่อง ทั้งรางวัลสำหรับบุคคลซึ่งเป็นผู้นำองค์กรที่โดดเด่นและมีบทบาทสำคัญในการกำหนดทิศทางอนาคต
27 ก.พ. 2026
เซ็นทรัลพัฒนา จัดเทศกาลชาสุดยิ่งใหญ่ “WORLD TASTE OF TEA 2026” เดินหน้าต่อยอดกลยุทธ์ Festive Destination ด้วยการพัฒนาแพลตฟอร์มเทศกาลชาที่เชื่อมเทรนด์สุขภาพระดับโลกเข้ากับไลฟ์สไตล์คนเมือง
5 มี.ค. 2026
